湖南海利2023年报解读 净利润承压下滑22.28%,仍拟10派2元回馈股东
湖南海利(600731)近日发布2023年年度报告,公司全年实现营业收入约24.6亿元,同比有所下降;归属于上市公司股东的净利润约2.1亿元,同比下降22.28%。在业绩承压的背景下,公司仍推出每10股派现2元(含税)的利润分配预案,合计派发现金红利约0.9亿元,体现出对股东回报的重视。
从经营层面看,2023年农药化工行业整体面临需求疲软、产品价格下行的压力,湖南海利主导产品如氨基甲酸酯类农药、光气化产品等市场竞争加剧,毛利率有所收窄。原材料价格波动及安全生产环保投入增加,进一步挤压了利润空间。尽管如此,公司通过优化生产调度、加强成本管控、拓展国内外市场,保持了经营基本盘的稳定。
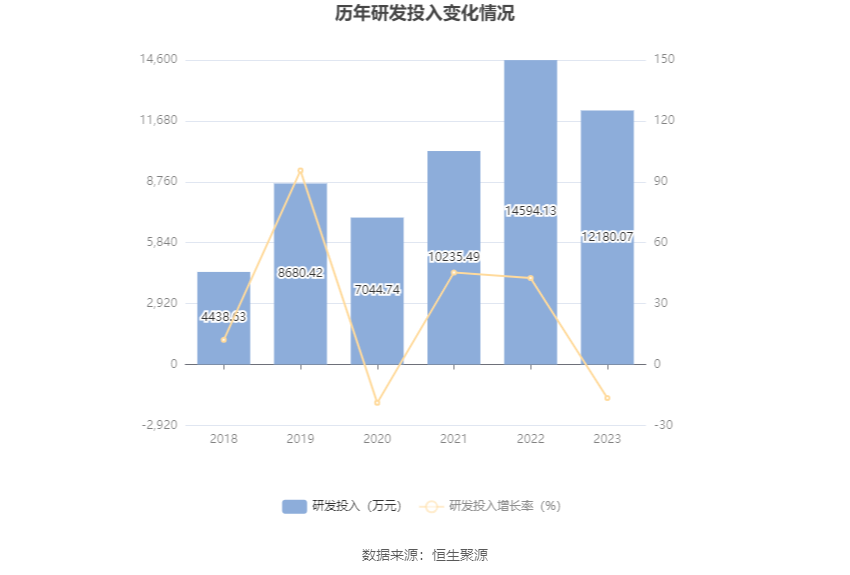
值得关注的是,报告中提及‘二元科技’相关表述。公开信息显示,湖南海利近年积极布局化工新材料与精细化工领域,推动‘二元’(即传统农药与新材料双轮驱动)科技战略落地。公司持续加大研发投入,推进光气化衍生物、高性能材料等项目的产业化,试图在传统业务之外培育新的增长点。
对于2024年,湖南海利表示将坚持‘稳中求进’总基调,一方面巩固氨基甲酸酯类农药的行业地位,另一方面加快二元科技相关项目的达产达效,同时严控费用支出、提升运营效率,力争实现业绩修复。公司拟每10股派2元的现金分红方案尚需股东大会审议通过。
湖南海利2023年业绩下滑主要受行业周期与成本压力影响,但公司保持了盈利并坚持分红,短期承压不改长期转型方向。投资者可重点关注其新项目投产进度及农药行业景气度变化。
如若转载,请注明出处:http://www.cnwrg.com/product/20.html
更新时间:2026-11-03 06:28:00